De nombreux investisseurs potentiels se trouvent souvent face à une hésitation paralysante lorsqu’il s’agit de placer leur épargne dans l’immobilier. Cette incertitude, bien que naturelle, peut freiner la concrétisation de projets prometteurs. Pourtant, réussir son investissement immobilier repose moins sur la capacité à anticiper parfaitement le marché à court terme que sur une analyse rigoureuse et objective des opportunités à long terme.
L’histoire économique, en effet, suggère un besoin constant de croissance du capital, ce qui conforte l’idée que l’immobilier, bien que sujet à des cycles, reste un pilier de la construction patrimoniale. Pour transformer cette intuition en une démarche structurée, il est essentiel d’adopter des critères d’évaluation précis et d’éviter les décisions impulsives.
L’objectif de cet article est de vous guider à travers les étapes clés et les méthodes d’analyse pour aborder chaque projet avec confiance et discernement, en vous dotant des outils nécessaires pour une évaluation fiable et convaincante.
Définir son profil d’investisseur : une étape fondamentale
Avant toute recherche de biens, la première démarche consiste à dresser un portrait clair de votre profil d’investisseur. Cette introspection permet de construire une stratégie patrimoniale parfaitement alignée avec vos aspirations et votre situation personnelle. Un conseiller en gestion de patrimoine commence toujours par cette analyse, car elle détermine les orientations à privilégier.
Plusieurs éléments composent ce profil :
- Vos objectifs financiers : Cherchez-vous à générer des revenus complémentaires, à constituer un patrimoine pour la retraite, à défiscaliser, ou à préparer une transmission ? La réponse influencera le type de bien et la stratégie locative.
- Votre situation financière : Il s’agit d’évaluer votre capacité d’endettement, vos fonds propres disponibles et votre capacité à supporter d’éventuelles pertes ou imprévus.
- Votre tolérance au risque : Certains investisseurs sont à l’aise avec des projets plus spéculatifs mais potentiellement plus rémunérateurs, tandis que d’autres privilégient la sécurité et la stabilité des rendements.
- Vos préférences en matière de durabilité : De plus en plus d’investisseurs intègrent des critères environnementaux et sociaux dans leurs choix, favorisant des biens à faible empreinte carbone ou des projets à impact positif.
Cette étape n’est pas une simple formalité ; elle permet de définir un cadre d’action cohérent et de filtrer les opportunités qui ne correspondraient pas à vos attentes.
Les critères objectifs pour évaluer un bien immobilier
L’estimation et l’évaluation d’un bien immobilier exigent rigueur et méthode. Pour un investissement réussi, il ne suffit pas de se fier à une première impression. Vous devez mobiliser des outils et des habitudes qui permettent d’obtenir des évaluations fiables et crédibles, une compétence essentielle pour tout professionnel de l’immobilier.
Voici les principaux critères à considérer :
L’emplacement et son environnement
La localisation reste le facteur numéro un. Un bien situé dans une zone dynamique, avec des commodités accessibles (transports, commerces, écoles, services de santé), aura une meilleure attractivité locative et une plus grande facilité de revente. L’évolution démographique, les projets d’urbanisme locaux et la présence d’entreprises sont autant d’indicateurs de vitalité.
Les caractéristiques du bien
La surface, le nombre de pièces, l’état général (structurel, isolation, équipements), l’agencement des espaces, la luminosité, la présence d’un extérieur (balcon, jardin) ou d’un parking sont autant d’éléments qui influent sur la valeur et l’attractivité. Un plan optimisé, même pour un petit espace, peut faire toute la différence en termes de perception et de fonctionnalité pour un locataire.
Le marché local et la concurrence
Une étude comparative des biens similaires déjà vendus ou en location dans le secteur offre une base solide pour l’estimation. Analysez les prix au mètre carré, les loyers pratiqués, les délais de commercialisation et la vacance locative. Comprendre l’offre et la demande locales est primordial pour positionner votre bien de manière compétitive.
Le potentiel d’évolution et de valorisation
Certains biens présentent un potentiel d’aménagement ou de rénovation qui, une fois réalisé, peut augmenter significativement leur valeur et leur rendement locatif. Il s’agit d’identifier les travaux pertinents qui apporteront une réelle plus-value sans engendrer des coûts excessifs.
Pour vous aider à visualiser l’impact de ces critères, voici un tableau comparatif des éléments à considérer selon le type de bien :
| Type de bien | Cible locative principale | Critères d’évaluation clés | Potentiel de rendement |
|---|---|---|---|
| Studio/T1 | Étudiants, jeunes actifs, personnes seules | Proximité transports/universités, faibles charges, état impeccable | Souvent élevé, forte demande |
| Appartement T2/T3 | Jeunes couples, petites familles | Quartier résidentiel, écoles, commerces, bon agencement | Modéré à élevé, demande stable |
| Maison individuelle | Familles | Jardin, écoles, calme, surface habitable, état général | Modéré, gestion potentiellement plus complexe |
| Immeuble de rapport | Investisseurs expérimentés | Nombre de lots, état global, diagnostics, potentiel de rénovation | Potentiellement très élevé, expertise requise |
Analyser la rentabilité et le flux de trésorerie
L’aspect financier est au cœur de tout projet d’investissement immobilier. Comprendre et calculer précisément la rentabilité potentielle est essentiel pour s’assurer que l’opération sera profitable. Plusieurs indicateurs permettent d’évaluer cette performance.
Le rendement brut
C’est le calcul le plus simple : (loyer annuel x 100) / prix d’achat du bien. Il donne une première idée de la performance, mais ne prend pas en compte toutes les charges.
Le rendement net de charges et de frais
Plus réaliste, il intègre les charges de copropriété non récupérables, la taxe foncière, les assurances, les frais de gestion éventuels et les provisions pour travaux. La formule devient : ((loyer annuel – charges annuelles) x 100) / prix d’achat total (incluant frais de notaire et agence).
Le flux de trésorerie
C’est la différence entre les recettes (loyers) et les dépenses (charges, remboursement de prêt, impôts). Un flux de trésorerie positif indique que le bien s’autofinance et génère même un surplus. Un flux négatif signifie que vous devez injecter de l’argent chaque mois pour couvrir les dépenses.
Pour approfondir la compréhension des retours d’expérience et des analyses concrètes en matière d’investissement locatif, vous pouvez cliquez ici.
Ces calculs doivent être réalisés avec la plus grande précision, en anticipant les différentes dépenses et recettes. Une sous-estimation des charges ou une surestimation des loyers peut rapidement déséquilibrer un projet.
Gérer les risques et optimiser le financement
Tout investissement comporte une part de risque, et l’immobilier ne fait pas exception. Une bonne gestion des risques, associée à une optimisation du financement, sont des piliers pour sécuriser votre démarche.
Identifier et maîtriser les risques
Les risques peuvent être de plusieurs ordres :
- Risque locatif : vacance du bien, loyers impayés, dégradations. Des assurances loyers impayés et une sélection rigoureuse des locataires aident à mitiger ce risque.
- Risque de marché : baisse des prix de l’immobilier, évolution défavorable du quartier. Une diversification de votre patrimoine et un investissement dans des zones stables peuvent réduire cette exposition.
- Risque réglementaire et fiscal : changements dans les lois sur l’immobilier, la fiscalité locative. Une veille constante et l’accompagnement d’experts sont conseillés.
- Risque de travaux imprévus : un diagnostic approfondi avant l’achat est essentiel, mais une provision pour imprévus est toujours judicieuse.
Comme le souligne cet adage, la prudence est une alliée précieuse :
« Le succès n’est pas final, l’échec n’est pas fatal : c’est le courage de continuer qui compte. Dans l’investissement, c’est la persévérance et l’analyse continue qui mènent à la réussite. »
Optimiser son financement
Le choix du mode de financement a un impact majeur sur la rentabilité de votre investissement. Négocier les meilleures conditions de prêt est primordial :
- Taux d’intérêt : même une petite différence peut représenter des milliers d’euros sur la durée du prêt.
- Durée du prêt : une durée plus longue réduit les mensualités mais augmente le coût total du crédit.
- Assurance emprunteur : comparez les offres, car elle représente une part significative du coût total.
- Apport personnel : un apport plus important réduit le montant à emprunter et peut améliorer les conditions du prêt.
L’effet de levier du crédit immobilier est un atout, permettant d’acquérir un bien avec un capital initial limité. Cependant, il faut veiller à ne pas dépasser un taux d’endettement raisonnable pour maintenir une capacité d’absorption en cas d’imprévu.
L’approche globale pour un projet locatif performant
Une fois le bien identifié et le financement sécurisé, la réussite d’un investissement locatif dépend aussi d’une gestion de projet globale et cohérente. Cette approche intégrée, de l’étude initiale à la mise en location, garantit une optimisation des espaces, une maîtrise des coûts et un niveau de qualité constant.
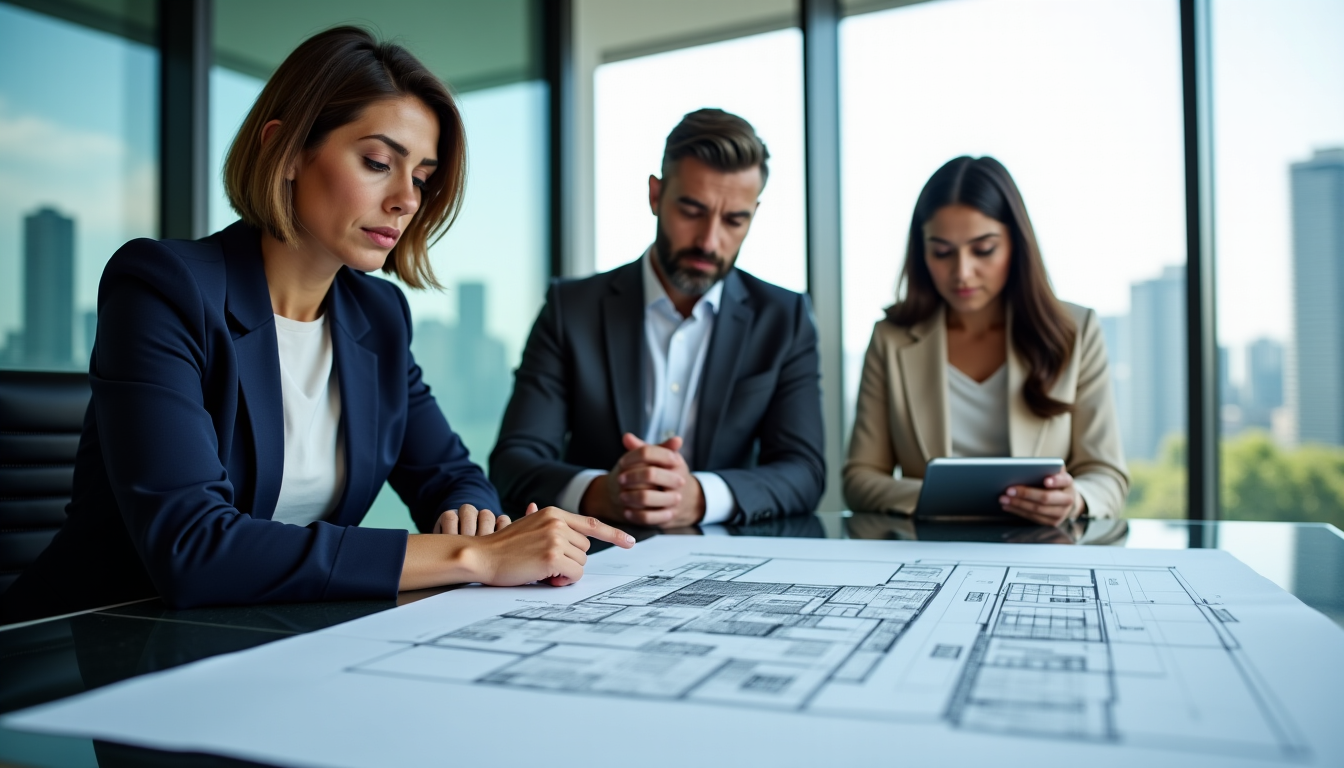
La première phase implique une analyse approfondie du bien, souvent complétée par la réalisation de plans optimisés, en 2D et 3D. L’objectif est double : adapter le bien à une stratégie locative spécifique (par exemple, colocation, location meublée courte ou longue durée) et anticiper toutes les contraintes techniques. Cette réflexion en amont permet de définir un cahier des charges précis pour les éventuels travaux de rénovation ou d’aménagement.
La gestion de projet peut ensuite englober plusieurs aspects :
- La coordination des différents corps de métier si des travaux sont nécessaires.
- Le suivi du budget pour éviter les dépassements.
- Le respect des délais pour minimiser la période de vacance.
- L’aménagement et la décoration, surtout pour les locations meublées, afin de maximiser l’attractivité et le loyer.
Cette approche globale permet de livrer un bien « prêt à louer », limitant ainsi la complexité opérationnelle pour l’investisseur. Dans une perspective de long terme et face aux enjeux contemporains, il est également pertinent de considérer comment investir dans l’immobilier durable peut optimiser la performance et la valeur patrimoniale d’un projet, en intégrant des solutions énergétiques ou des matériaux respectueux de l’environnement dès la phase de conception.
Les leviers d’un investissement immobilier durable et fructueux
Pour un investissement immobilier qui perdure et génère des bénéfices constants, il est essentiel d’adopter une vision à long terme et d’intégrer les meilleures pratiques. La patience est une vertu dans ce domaine, car les rendements les plus significatifs se construisent souvent sur plusieurs années, voire des décennies.
Un suivi régulier du marché, des évolutions réglementaires et des besoins des locataires permet d’adapter sa stratégie. La qualité de la relation avec les locataires, la réactivité face aux problèmes techniques et un entretien préventif du bien contribuent également à minimiser les périodes de vacance et à fidéliser les occupants.
Enfin, rester informé des innovations et des tendances, notamment en matière de rénovation énergétique ou de nouvelles formes d’habitat, ouvre la voie à des opportunités de valorisation continue de votre patrimoine. L’apprentissage constant et l’ouverture aux conseils d’experts sont des atouts indéniables pour naviguer avec succès dans le monde de l’investissement immobilier.
Questions fréquentes sur l’investissement immobilier
Comment choisir le bon type de bien pour un premier investissement ?
Pour un premier investissement, privilégiez les biens qui répondent à une forte demande locative dans votre secteur, comme les studios ou les appartements de petite taille. Ils offrent souvent un bon rapport rendement/risque et une gestion plus simple.
Faut-il investir dans le neuf ou l’ancien ?
L’investissement dans le neuf offre des avantages fiscaux et des garanties de construction, mais le prix d’achat est souvent plus élevé. L’ancien, avec un prix d’achat inférieur, permet de réaliser des travaux de rénovation pour créer de la valeur et bénéficier de dispositifs de défiscalisation liés aux travaux.
Quelle est la meilleure stratégie pour minimiser les risques locatifs ?
Pour minimiser les risques locatifs, effectuez une sélection rigoureuse des locataires en vérifiant leurs dossiers, souscrivez une assurance loyers impayés et optez pour des zones où la demande locative est forte et stable.
Quel rôle joue l’inflation dans un investissement immobilier ?
L’inflation peut être favorable à l’immobilier, car elle tend à faire augmenter la valeur des biens et les loyers, tandis que le montant de votre dette bancaire, lui, reste constant, diminuant ainsi son poids réel au fil du temps.
Réussir son investissement immobilier ne s’improvise pas. Cela demande une démarche structurée, basée sur une connaissance approfondie de soi en tant qu’investisseur et une analyse objective des biens et du marché. En appliquant des critères d’évaluation précis et en gérant les risques avec discernement, vous posez les fondations d’un patrimoine solide et générateur de revenus.
L’immobilier reste une valeur refuge, capable de traverser les époques pour ceux qui savent l’aborder avec méthode et persévérance. C’est une aventure qui récompense la rigueur et la vision à long terme.